
BBAS3: o resultado do 3T26 decepcionou e a ação caiu. O preço já embute isso?
Hoje o assunto é: o resultado do 3T26 decepcionou e a ação caiu. O preço já embute isso? — e eu fui atrás dos números para tentar responder. O que eu encontrei foi mais interessante do que eu esperava.
O BBAS3 — Banco do Brasil ON — é uma ação negociada na B3. A moeda de referência é o BRL. Antes de olhar qualquer número, vale entender o que esse ativo é e como ele ganha dinheiro: é isso que separa uma análise útil de um chute. Ao longo do post eu vou explicar cada indicador antes de usá-lo — se você já é expert, pode pular, mas o texto foi escrito para quem está começando.
Os números que importam
| Indicador | O que é | Valor |
|---|---|---|
| Último fechamento | preço do último pregão | R$ 15,10 |
| Retorno em 7 dias | quanto o preço variou na última semana | -8,43% |
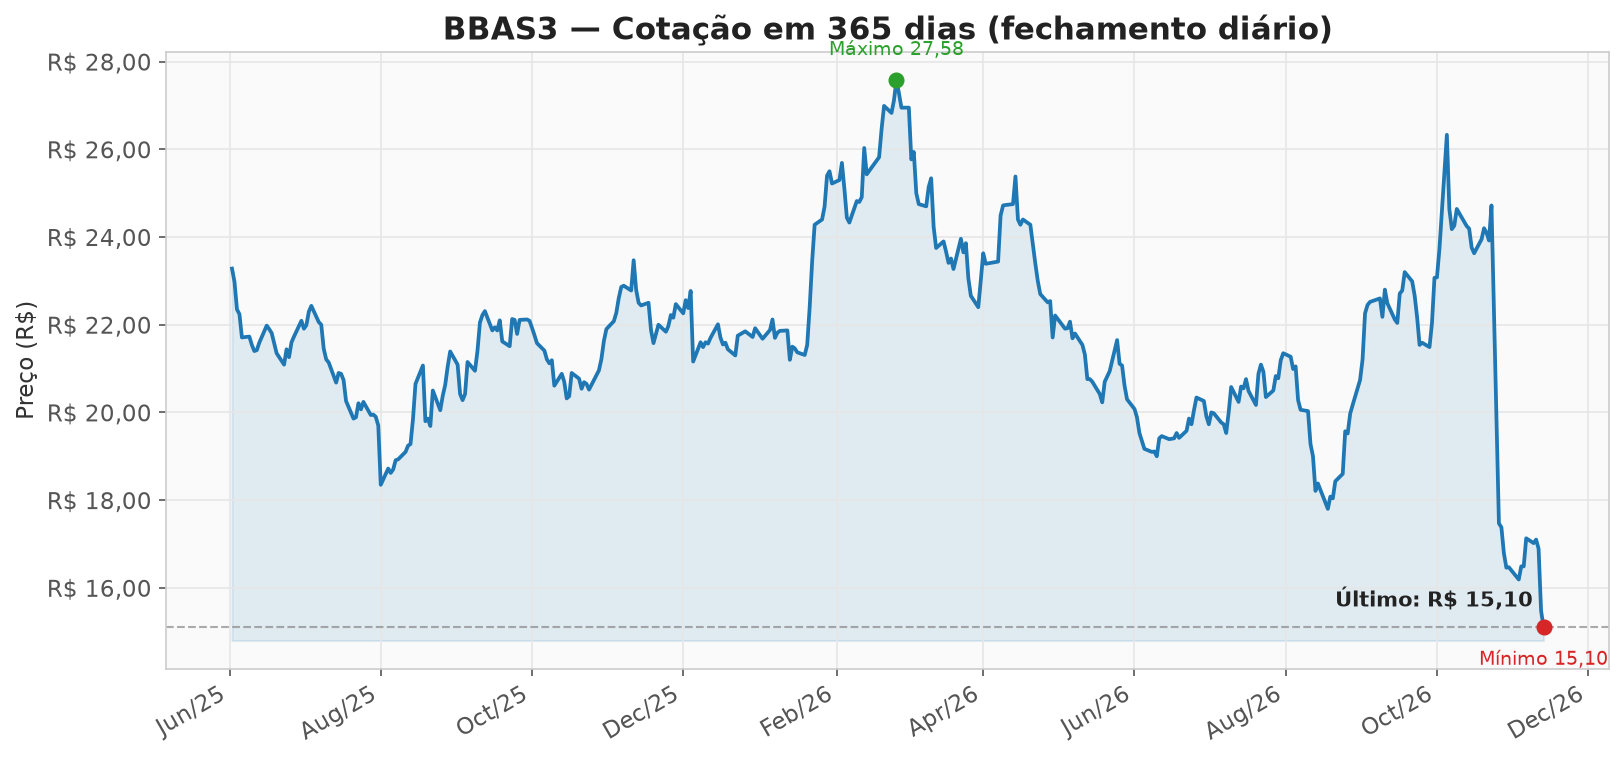
| Retorno em 30 dias | variação no mês | -34,55% |
| Retorno em 12 meses | variação no ano (só preço, sem proventos) | -35,53% |
| Máxima 52 semanas | maior preço do ano | R$ 27,58 (2026-02-25) |
| Mínima 52 semanas | menor preço do ano | R$ 15,10 (2026-11-13) |
| Volatilidade anual | quanto o preço oscila por ano (desvio padrão anualizado) | 41,5% |
| Maior drawdown (52 semanas) | maior queda em relação ao pico, no ano | -45,25% |
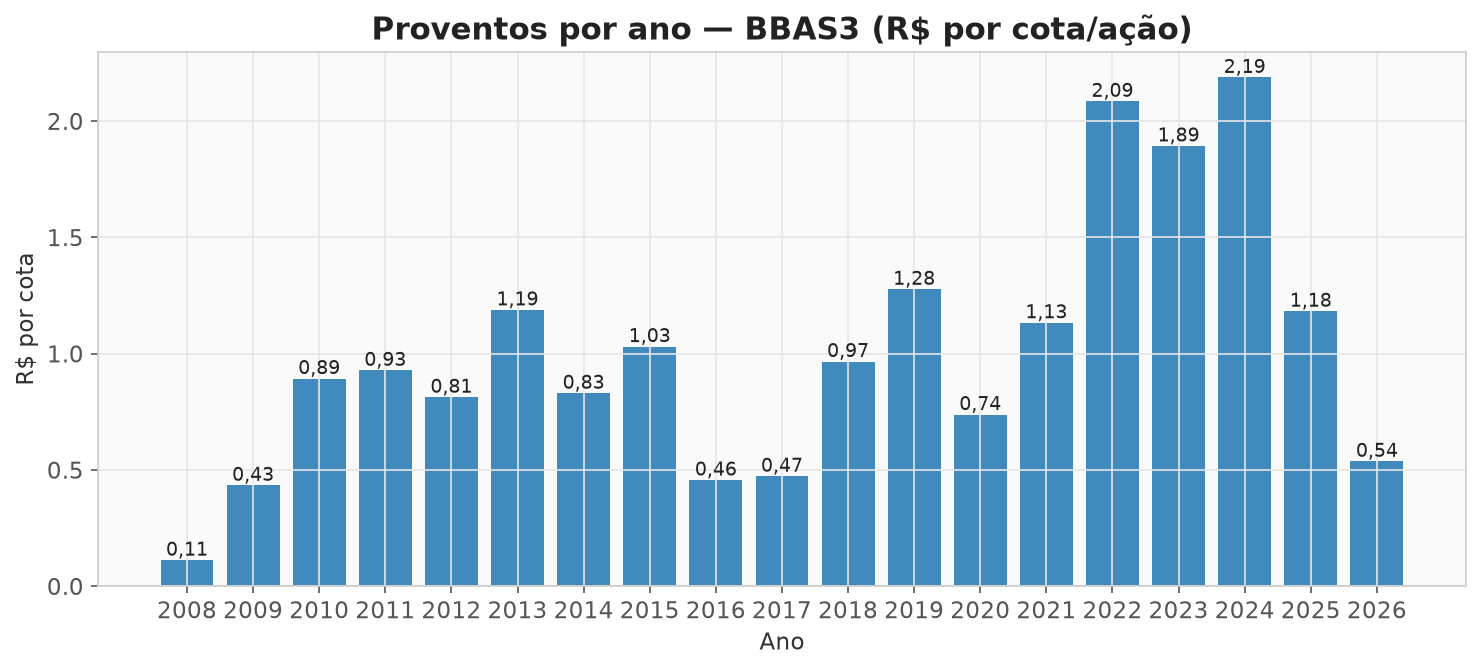
| Dividend yield 12m | proventos dos últimos 12 meses ÷ preço | 4,34% |
| Proventos 12m por cota | quanto pagou por cota nos últimos 12 meses | R$ 0,65 |
| P/VP | preço ÷ valor patrimonial por cota | 0,48 |
| Dividend yield (Fundamentus) | yield calculado pelo Fundamentus | 4,6% |
Dois cuidados na leitura: retorno de preço não é retorno total — falta os proventos. E volatilidade alta não é sinônimo de risco alto: depende do horizonte. É por isso que a próxima seção faz uma conta mais completa.
A conta que importa: R$ 500 por mês em BBAS3
Vamos simular o que aconteceria se você investisse R$ 500 por mês, no primeiro dia útil de cada mês, durante 5 anos (de 2021-11-13 a 2026-11-13), com os dividendos reinvestidos. Foram 61 aportes, totalizando R$ 30.500,00.
| Cenário | Total investido | Valor final | Rentabilidade |
|---|---|---|---|
| BBAS3 | R$ 30.500,00 | R$ 21.324,20 | -30,08% |
| CDI (mesmo período) | R$ 30.000,00 | R$ 42.241,52 | +40,81% |
Com esse plano, seu preço médio por cota seria de R$ 21,60, contra um último preço de R$ 15,10. O preço médio é a arma do investidor de longo prazo: ele transforma a oscilação em oportunidade, porque cada aporte compra mais cotas quando o preço cai e menos quando sobe.
Na janela simulada, CDI levou a melhor. Mas atenção: isso é uma fotografia do passado, não uma bola de cristal. O CDI é um piso de comparação, não um objetivo.
Comparando com o mercado
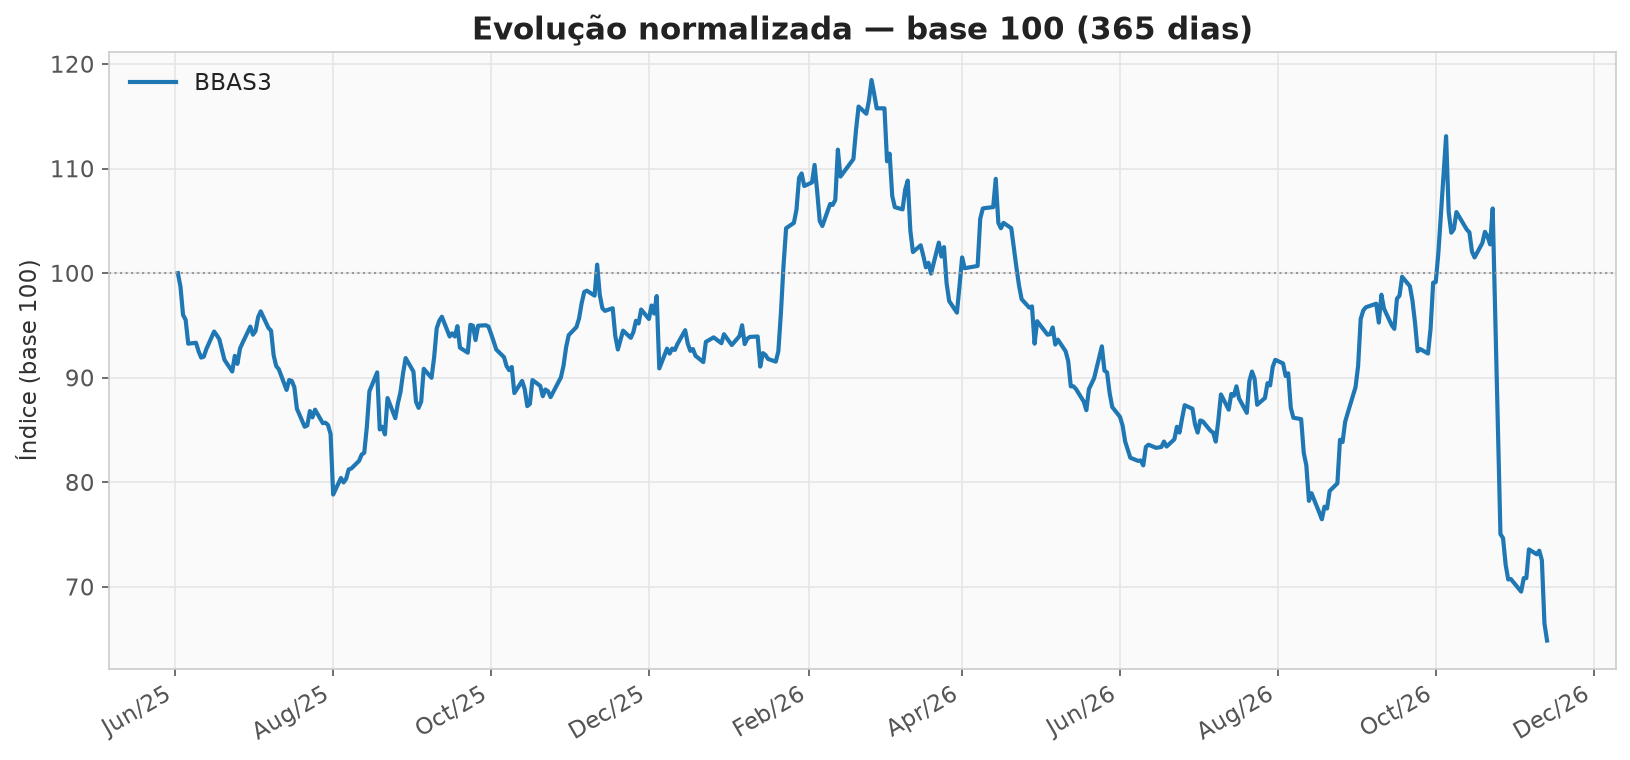
O CDI está em 0,0508% ao dia (12 de novembro de 2026), o que dá 13,65% ao ano e 14,14% acumulados em 12 meses. O BBAS3 rendeu -35,53% no mesmo período.
A meta da Selic está em 13,75% ao ano.
O dólar fechou em R$ 5,65 (13 de novembro de 2026).
Minha leitura honesta
Nos últimos 30 dias, BBAS3 caiu 34,55%. Isso, por si só, não diz nada: o preço é o que o mercado paga, não o que o ativo vale. Na janela de 12 meses, o retorno foi de -35,53%.
O yield de 4,34% ao ano é relevante, mas yield alto demais também pode ser armadilha: às vezes o mercado precifica um corte futuro. Por isso vale olhar o histórico, não só o número atual.
O maior drawdown de 45,25% nos lembra que o caminho não é linear. Se isso te assusta, talvez o problema não seja o ativo, e sim o percentual que você colocou nele.
A volatilidade anual de 41,5% coloca o ativo numa categoria de alto risco.
Vale lembrar: nada aqui é recomendação. É apenas a minha tentativa de entender o que está acontecendo — e, se você discordar, melhor ainda, porque é assim que a gente aprende.
Um checklist antes de decidir
Para fechar a análise de BBAS3, eu gosto de responder a algumas perguntas antes de qualquer decisão. Elas não substituem estudo, mas ajudam a não agir por impulso:
- O lucro cresceu ou caiu na comparação com o mesmo trimestre do ano anterior?
- A receita acompanhou o lucro? Lucro que cresce sem receita merece desconfiança.
- A inadimplência e a provisão para créditos de liquidação duvidosa subiram?
- O ROE (retorno sobre patrimônio) está acima do custo de capital?
- O preço atual embutiu o resultado ruim, ou ainda há reação pela frente?
Se a resposta para a maioria for desconfortável, talvez a conclusão seja simplesmente: ainda não é hora. E isso também é uma resposta legítima.
Minha reflexão
Balanço é foto, não filme. Ele mostra o que já aconteceu; o preço tenta antecipar o que vem. Quando os dois divergem, nasce a oportunidade — ou a armadilha. O meu critério é simples: se eu não entendi o negócio, não é desconto, é risco.
Moral da história
O mais importante não é acertar o ativo perfeito, mas manter a consistência: investir todo mês, revisar com calma e não tomar decisão nenhuma no calor de uma queda.
Este post é um estudo pessoal e não constitui recomendação de investimento. Cada investidor deve analisar a sua própria realidade e, se necessário, buscar orientação profissional.
E aí, o que você faria no meu lugar? Conta aí nos comentários 👇


0 Comentários